
Post zaaktualizowany 9 listopada, 2026 przez Redakcja planujemydomiogrod.pl
Aktualizacja: 08.11.2026.
Podatek od budynku gospodarczego do 35 m² wynosi maksymalnie 420 zł rocznie (stawka do 12 zł/m² dla budynków pozostałych) lub 1243,55 zł rocznie (stawka do 35,53 zł/m² w przypadku działalności gospodarczej). Ostateczna kwota zależy od uchwały danej gminy oraz faktycznej powierzchni użytkowej, mierzonej po wewnętrznym obrysie ścian z uwzględnieniem wysokości kondygnacji. Obiekt może być całkowicie zwolniony z opodatkowania, jeśli służy wyłącznie działalności rolniczej w gospodarstwie rolnym; w rodzinnym ogrodzie działkowym zwolnione są grunty, altany działkowe i obiekty gospodarcze o powierzchni zabudowy do 35 m², chyba że są zajęte na działalność gospodarczą. Poza ROD limit 35 m² wynika z Prawa budowlanego i nie daje automatycznego zwolnienia z podatku od nieruchomości.
| Przypadek | Stawka maksymalna w 2026 r. | Przykład dla 35 m² | Wynik |
|---|---|---|---|
| Prywatna szopa lub komórka — budynek pozostały | 12 zł/m²/rok | 35 × 12 zł | 420 zł/rok |
| Warsztat lub magazyn związany z działalnością | 35,53 zł/m²/rok | 35 × 35,53 zł | 1243,55 zł przed zaokrągleniem |
| Budynek objęty zwolnieniem rolnym | 0 zł | Użycie wyłącznie rolnicze i pozostałe warunki zwolnienia | 0 zł |
| Obiekt małej architektury | Nie jest budynkiem opodatkowanym stawką za m² | Ocena cech i funkcji obiektu | Może nie podlegać PON |
- Czy budynek gospodarczy do 35 m² jest automatycznie zwolniony z podatku?
- Budynek gospodarczy, garaż czy mała architektura – co decyduje o kwalifikacji podatkowej?
- Jak obliczyć powierzchnię użytkową budynku ze skosami?
- Stawki podatku od nieruchomości: budynek prywatny a działalność gospodarcza
- Zwolnienia z podatku: kiedy nie zapłacisz nic za budynek gospodarczy?
- Formalności w urzędzie: formularz IN-1, terminy i procedury zgłoszenia
- Płatności, kontrole i konsekwencje zaległości podatkowych
- ???? Pro Tips
- Słowniczek pojęć
- Najczęściej zadawane pytania
- Źródła i weryfikacja danych 2026
Czy budynek gospodarczy do 35 m² jest automatycznie zwolniony z podatku?
Nie — o podatku decydują nie sam metraż, lecz kwalifikacja obiektu jako budynku w rozumieniu podatkowym, sposób jego wykorzystania i stawka obowiązująca w gminie. Podstawą jest ustawa o podatkach i opłatach lokalnych. Sprawdziliśmy w niej, że rada gminy ustala stawki, ale nie może przekroczyć limitów ogłaszanych przez ministra finansów.
Źródłem mitu jest pomieszanie dwóch odrębnych spraw: zgłoszenia budowy i opodatkowania nieruchomości. Prawo budowlane, w tym art. 30, reguluje m.in. zgłoszenie robót; nie ustanawia powszechnego zwolnienia podatkowego dla obiektów o powierzchni do 35 m². To, czy obiekt wymaga pozwolenia lub zgłoszenia, samo w sobie nie przesądza o jego kwalifikacji podatkowej.
Od 2025 r. ustawa podatkowa posługuje się własnymi definicjami. Obiekt budowlany oznacza budynek albo budowlę, z wyłączeniem wyrobisk górniczych oraz niewielkich obiektów kultu religijnego, architektury ogrodowej (np. posągów, pergoli, murowanych grilli, oczek wodnych) i użytkowych (np. śmietników, wiat na wózki i rowery); obiekt musi powstać w wyniku robót budowlanych. Nowe przepisy dają pierwszeństwo kwalifikacji jako budynek, jeśli obiekt spełnia jego ustawowe cechy. Każdy obiekt trzeba przyporządkować do jednej z kategorii: budynku, budowli albo obiektu małej architektury.
Budynek gospodarczy, garaż czy mała architektura – co decyduje o kwalifikacji podatkowej?
Mały obiekt podlega podatkowi jako budynek, jeśli spełnia ustawowe cechy budynku. Nie przesądzają o tym sam materiał, nazwa handlowa ani powierzchnia. Przy ocenie liczą się konstrukcja, trwałe związanie z gruntem, fundamenty, dach, wydzielenie przegrodami oraz rzeczywista funkcja. Ustawa rozumie trwałe związanie z gruntem jako takie połączenie, które zapewnia obiektowi stabilność i możliwość przeciwdziałania czynnikom zewnętrznym mogącym go zniszczyć lub przesunąć.
- Szopa lub komórka do przechowywania narzędzi może być budynkiem, jeśli ma cechy wymagane w ustawie podatkowej i jest trwale związana z gruntem.
- Garaż blaszany nie jest automatycznie zwolniony ani opodatkowany. Organy mogą badać jego posadowienie i faktyczne wykorzystanie. Lekka, demontowalna konstrukcja może przemawiać przeciw uznaniu jej za budynek, ale sama możliwość demontażu nie rozstrzyga sprawy.
- Od 2025 r. zmieniły się zasady opodatkowania garaży. W przypadku garażu w budynku mieszkalnym znaczenie ma nowa kwalifikacja i stawka, a nie wyłącznie to, czy lokal ma osobną księgę wieczystą.
- Obiekty małej architektury, takie jak posągi czy murowane grille, nie są obiektami budowlanymi dla celów podatku od nieruchomości. Ich funkcja jest zwykle nieuciążliwa i poboczna. Budowlą jest natomiast obiekt niebędący budynkiem, wymieniony w załączniku nr 4 do ustawy, oraz obiekty i urządzenia wyliczone w dalszej części definicji.
- W wyroku z 25 czerwca 2026 r. (II SA/Po 166/26), który sprawdziliśmy w bazie orzeczeń NSA, WSA w Poznaniu uznał za prawidłową ocenę organu nadzoru budowlanego, że konkretny domek narzędziowy o powierzchni 3,21 m², stojący na kostce brukowej, jest obiektem małej architektury. Sprawa dotyczyła Prawa budowlanego, nie podatku; była to ocena konkretnej konstrukcji, posadowienia, rozmiaru i funkcji, a nie reguła zwalniająca każdą małą szopę.
Wyrok TK z 4 lipca 2023 r. (SK 14/21) zakwestionował ówczesną definicję budowli na potrzeby podatku od nieruchomości, co było jednym z powodów zmian obowiązujących od 2025 r. W sporach o garaże podnoszono również konstytucyjny problem różnicowania stawek podatku zależnie od ich lokalizacji. Wcześniejsze przepisy odsyłały w tej kwestii do Prawa budowlanego; obecne definicje podatkowe trzeba stosować samodzielnie.
Jak obliczyć powierzchnię użytkową budynku ze skosami?
Powierzchnię użytkową liczysz po wewnętrznym obrysie ścian, osobno dla każdej kondygnacji, a następnie uwzględniasz udział zależny od wysokości pomieszczenia. Do powierzchni kondygnacji zaliczają się również użytkowe poddasza, piwnice, sutereny i garaże podziemne.
- Zmierz powierzchnię podłogi po wewnętrznym obrysie ścian.
- Jeśli dach ma skosy, podziel ją na części o różnych wysokościach.
- Część o wysokości powyżej 2,20 m policz w 100%; od 1,40 m do 2,20 m — w 50%; poniżej 1,40 m pomiń.
- Dodaj powierzchnie z poszczególnych kondygnacji i pomnóż wynik przez stawkę gminną.
Przykład: na poddaszu jest 30 m² podłogi: 10 m² ma wysokość ponad 2,20 m, 12 m² — od 1,40 do 2,20 m, a 8 m² — mniej niż 1,40 m. Do podatku wchodzi 10 + (12 × 50%) = 16 m². Przy maksymalnej stawce dla budynku pozostałego 12 zł/m² podatek wyniesie 16 × 12 zł = 192 zł rocznie. Powierzchnia zabudowy 35 m² nie musi więc odpowiadać 35 m² powierzchni użytkowej.
Stawki podatku od nieruchomości: budynek prywatny a działalność gospodarcza
Roczny podatek obliczasz, mnożąc powierzchnię użytkową przez stawkę uchwaloną przez radę gminy. Limity na 2026 r. wyznaczają górną granicę, więc faktyczna kwota może być niższa. Na 2027 r. minister ogłosił już, co sprawdziliśmy w Monitorze Polskim, górne granice 12,33 zł/m² dla budynków pozostałych i 36,49 zł/m² dla budynków związanych z działalnością. Wysokość stawek maksymalnych jest powiązana ze zmianą wskaźnika cen towarów i usług konsumpcyjnych.
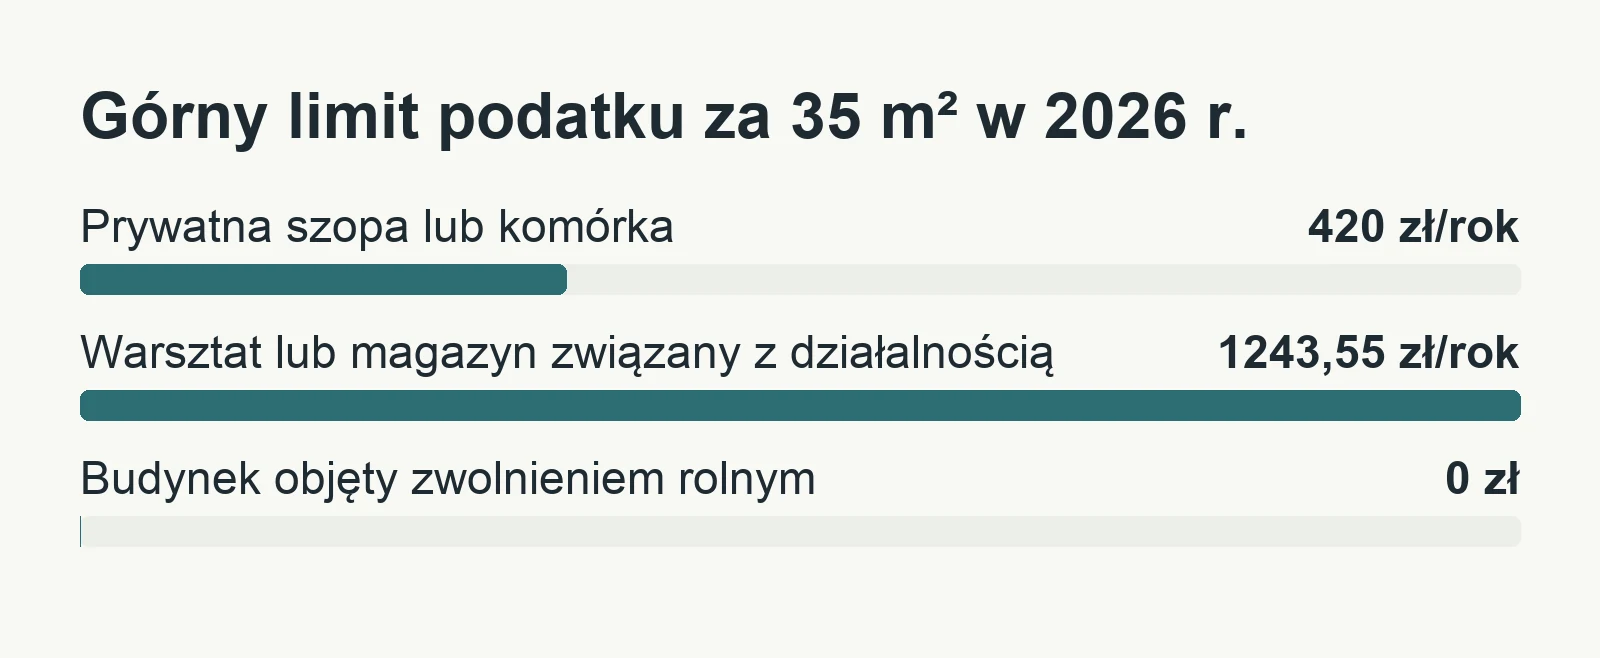
| Kwalifikacja | Limit 2026 | Obliczenie dla 35 m² | Wynik przed zaokrągleniem |
|---|---|---|---|
| Budynek pozostały, np. prywatna szopa | 12 zł/m² | 35 × 12 zł | 420 zł/rok |
| Budynek związany z działalnością gospodarczą | 35,53 zł/m² | 35 × 35,53 zł | 1243,55 zł/rok |
Przy budynku firmowym może mieć zastosowanie najwyższa stawka, jeśli obiekt jest związany z prowadzeniem działalności; sama nazwa „prywatna szopa” nie przesądza o kwalifikacji. Działalność gospodarcza obejmuje długoterminową, regularną aktywność prowadzoną w celu osiągnięcia zysku. Dlatego regularne wykorzystywanie magazynu do działalności zarobkowej jest istotnym sygnałem, choć organ ocenia stan prawny i faktyczny. Jeśli gmina nie uchwali nowych stawek, stosuje się stawki z roku poprzedniego. Kwotę podatku zaokrągla się do pełnych złotych zgodnie z zasadami podatkowymi, dlatego 1243,55 zł po zaokrągleniu daje 1244 zł.
- płacisz według stawki odpowiadającej rzeczywistemu użyciu;
- możesz wykazać zwolnienie, jeśli spełniasz jego warunki;
- pomiar skosów może obniżyć opodatkowaną powierzchnię.
- poza ROD limit 35 m² nie daje samodzielnej ulgi podatkowej;
- zmiana szopy w magazyn firmy może zmienić stawkę;
- lekka konstrukcja nie gwarantuje, że organ uzna ją za małą architekturę.
Zwolnienia z podatku: kiedy nie zapłacisz nic za budynek gospodarczy?
Zwolnienie przysługuje tylko po spełnieniu warunków konkretnego przepisu; sam fakt posiadania działki rolnej lub altany nie wystarczy. Ustawa przewiduje zwolnienia przedmiotowe dotyczące określonych nieruchomości oraz osobiste, przysługujące konkretnym podatnikom.
- Gospodarstwo rolne: budynek położony na gruntach gospodarstwa rolnego może być zwolniony, jeśli służy wyłącznie działalności rolniczej. Gospodarstwo rolne w rozumieniu przepisów to co do zasady grunty o powierzchni przekraczającej 1 ha lub 1 ha przeliczeniowy; działka mniejsza nie daje automatycznie tego zwolnienia. Budynek wykorzystywany także do innych celów może stracić zwolnienie w całości albo w części.
- Rodzinny ogród działkowy: art. 7 ust. 1 pkt 12 ustawy zwalnia położone na terenie ROD grunty, altany działkowe i obiekty gospodarcze o powierzchni zabudowy do 35 m² oraz budynki stanowiące infrastrukturę ogrodową, z wyjątkiem zajętych na działalność gospodarczą. Sprawdź, kto jest podatnikiem oraz jaki jest status gruntu i obiektu.
- Zmiana sposobu używania: jeśli część budynku zaczyna służyć innemu celowi niż rolniczy, zwolnienie może jej już nie obejmować. Zmiana może zmniejszyć powierzchnię objętą ulgą i wymagać aktualizacji informacji podatkowej.
Formalności w urzędzie: formularz IN-1, terminy i procedury zgłoszenia
Zgłoś budynek do urzędu gminy właściwego dla jego położenia, również wtedy, gdy korzystasz ze zwolnienia, jeśli przepisy wymagają informacji lub deklaracji. Osoba fizyczna składa IN-1 z załącznikami, a osoba prawna — DN-1 z załącznikami. Formularz można złożyć papierowo lub elektronicznie.
Jak zgłosić budynek gospodarczy — krok po kroku
- Ustal cechy i sposób używania obiektu
Sprawdź konstrukcję, funkcję, powierzchnię i ewentualne zwolnienie. Czas orientacyjny: 10–20 minut. Błąd: uznanie limitu budowlanego 35 m² za zwolnienie podatkowe.
- Zmierz powierzchnię użytkową
Uwzględnij wysokości pod skosami i kondygnacje. Czas: zależny od układu budynku. Błąd: wpisanie powierzchni zabudowy zamiast użytkowej.
- Wypełnij właściwy formularz
Osoba fizyczna składa IN-1, osoba prawna DN-1. Czas orientacyjny: 20–40 minut. Błąd: pominięcie załącznika lub informacji o zwolnieniu.
- Złóż dokument w gminie
Osoba fizyczna składa IN-1 w terminie 14 dni od dnia wystąpienia okoliczności uzasadniających powstanie obowiązku podatkowego; przy budynku ukończonym w danym roku obowiązek powstaje 1 stycznia roku następnego, a serwis gov.pl podaje termin do 15 stycznia. Osoba prawna składa DN-1 do 31 stycznia, a gdy obowiązek powstał później – w ciągu 14 dni. Przy nieruchomościach w różnych gminach złóż odrębne IN-1.
- Zaktualizuj dane po zmianie
Dobudowa, adaptacja lub zmiana używania może wymagać korekty, zwykle w ciągu 14 dni. Błąd: brak aktualizacji po rozpoczęciu działalności w budynku.
Obowiązek podatkowy przy nabyciu istniejącej nieruchomości powstaje od pierwszego dnia miesiąca po nabyciu, a wygasa z końcem miesiąca, w którym utracisz jej posiadanie. Dla nowo wybudowanego budynku powstaje 1 stycznia roku następującego po roku zakończenia budowy lub rozpoczęcia użytkowania przed jej zakończeniem. Termin na IN-1 to 14 dni od wystąpienia okoliczności uzasadniających obowiązek, a gov.pl przy zakończeniu budowy wskazuje złożenie druku do 15 stycznia następnego roku. Jeśli przed 2025 r. złożyłeś informację dla garażu będącego odrębnym lokalem w budynku mieszkalnym, przepisy przejściowe zwolniły cię z ponownego jej składania w 2025 r.
Płatności, kontrole i konsekwencje zaległości podatkowych
Osoba fizyczna płaci podatek w ratach ustalonych decyzją gminy: do 15 marca, 15 maja, 15 września i 15 listopada; gdy roczna kwota nie przekracza 100 zł, płaci ją jednorazowo w terminie pierwszej raty. Osoba prawna wpłaca podatek w 12 ratach miesięcznych, do 15. dnia każdego miesiąca, a za styczeń — do 31 stycznia.
Brak zgłoszenia lub zaniżenie powierzchni może doprowadzić do korekty wymiaru, zaległości i odsetek za zwłokę. Postępowania nie wszczyna się, jeżeli zobowiązanie na dany rok nie przekraczałoby najniższych kosztów doręczenia przesyłki poleconej za potwierdzeniem odbioru. Sprawdzaj wezwania gminy; brak decyzji nie oznacza zwolnienia.
???? Pro Tips
- Na szkicu pomiarowym zaznacz osobno pola poniżej 1,40 m, od 1,40 do 2,20 m i powyżej 2,20 m; łatwiej uzasadnisz wyliczenie przy kontroli.
- Do opisu obiektu dołącz informację o fundamencie, sposobie kotwienia i możliwości przeniesienia; zdjęcie samej blachy nie rozstrzyga kwalifikacji garażu.
- Przy zwolnieniu rolnym rozdziel na planie część używaną rolniczo i część przeznaczoną na inne cele, a po zmianie przeznaczenia skoryguj dane.
- Jeśli budynek stoi w innej gminie niż pozostałe nieruchomości, złóż osobny formularz do urzędu właściwego dla tej lokalizacji.
Słowniczek pojęć
- Powierzchnia użytkowa — powierzchnia kondygnacji mierzona po wewnętrznym obrysie ścian, z uwzględnieniem progów wysokości.
- Budynek — obiekt spełniający cechy określone w podatkowej definicji, m.in. trwałe związanie z gruntem, przegrody, fundament i dach.
- Obiekt małej architektury — niewielki obiekt kultu religijnego, architektury ogrodowej lub użytkowy (np. śmietnik, wiata na rowery), wyłączony z pojęcia obiektu budowlanego w ustawie podatkowej.
- IN-1 / DN-1 — informacja składana przez osobę fizyczną / deklaracja składana przez osobę prawną w sprawie podatku od nieruchomości.
Najczęściej zadawane pytania
Czy szopa o powierzchni 20 m² jest zwolniona z podatku?
Poza rodzinnym ogrodem działkowym sam metraż 20 m² nie daje zwolnienia. Liczy się kwalifikacja obiektu, jego funkcja i uchwała gminy.
Ile wynosi maksymalny podatek za budynek 35 m² w 2026 r.?
Dla budynku pozostałego to 420 zł rocznie, a dla związanego z działalnością 1243,55 zł przed zaokrągleniem. Gmina może uchwalić niższe stawki.
Czy garaż blaszany podlega podatkowi od nieruchomości?
Może podlegać, jeśli spełnia podatkowe cechy budynku. Ocenia się m.in. posadowienie, konstrukcję i rzeczywiste wykorzystanie.
Jak liczyć powierzchnię pod skosami?
Powyżej 2,20 m liczysz 100%, od 1,40 do 2,20 m — 50%, a poniżej 1,40 m pomijasz. Mierz po wewnętrznym obrysie ścian.
Kiedy składa się IN-1 po wybudowaniu budynku?
Ustawa daje 14 dni od dnia wystąpienia okoliczności uzasadniających powstanie obowiązku podatkowego. Przy nowym budynku obowiązek powstaje 1 stycznia następnego roku, dlatego serwis gov.pl podaje termin do 15 stycznia; w razie wątpliwości potwierdź go w urzędzie gminy.
Czy budynek gospodarczy w ROD jest zwolniony?
Tak, jeśli obiekt gospodarczy stoi na terenie rodzinnego ogrodu działkowego, ma powierzchnię zabudowy do 35 m² i nie jest zajęty na działalność gospodarczą. Zwolnienie obejmuje też grunty, altany działkowe i budynki infrastruktury ogrodowej.
Źródła i weryfikacja danych 2026
Data weryfikacji: 2026-11-08.
Dane sprawdzone na 8 listopada 2026 r. Podstawę stanowią przepisy podatkowe, informacje urzędowe i orzeczenie dotyczące kwalifikacji małego domku narzędziowego.
Tekst opiera się na tych dokumentach i opracowaniach:
- Monitor Polski 2026 poz. 741 (stawki na 2027 r.) – https://api.sejm.gov.pl/eli/acts/MP/2026/741/text.pdf
- Monitor Polski – https://monitorpolski.gov.pl/MP/2025/726/M2025000072601.pdf
- Portal Gov.pl – https://www.gov.pl/web/gov/zaplac-podatek-od-nieruchomosci
- Ustawa o podatkach i opłatach lokalnych (t.j. Dz.U. 2025 poz. 707) – https://api.sejm.gov.pl/eli/acts/DU/2025/707/text.pdf
- Naczelny Sąd Administracyjny – https://orzeczenia.nsa.gov.pl/doc/577F841C2E
- Ministerstwo Finansów – https://www.podatki.gov.pl/podatki-lokalne/podatek-od-nieruchomosci/informacje-podstawowe
- Wyrok TK z 4 lipca 2023 r., SK 14/21 (Dz.U. 2023 poz. 1313) – https://api.sejm.gov.pl/eli/acts/DU/2023/1313/text.pdf